Warum die Standard-BWA im Handwerk oft ein falsches Bild zeichnet
Eine BWA hilft euch, euren Betrieb zu steuern, wenn sie die wesentlichen Leistungen und Kosten des jeweiligen Zeitraums enthält. Fehlen aktuelle Bestandsveränderungen oder laufende Kosten, kann das Monatsergebnis täuschen. Das gilt auch dann, wenn eure Buchhaltung alle vorhandenen Belege korrekt gebucht hat.
In Kürze
- Eine Standard-BWA kann eine gute Entscheidungsgrundlage sein. Entscheidend ist, wie vollständig eure Buchhaltung bucht und wie sie die Zahlen für euch aufbereitet.
- Bei länger laufenden Baustellen beeinflussen Veränderungen der unfertigen Leistungen das Ergebnis.
- Fehlende Abschreibungen oder unpassend zugeordnete Kosten erschweren Monatsvergleiche.
- Für eine Qualitäts-BWA braucht ihr verlässliche Daten aus dem Betrieb. Stimmt dafür einen festen monatlichen Ablauf mit eurer Buchhaltung ab.
Was eine Standard-BWA tatsächlich zeigt
Die betriebswirtschaftliche Auswertung fasst gebuchte Werte nach einem festgelegten Schema zusammen. DATEV bietet dafür unterschiedliche BWA-Formen an. Die verbreitete kurzfristige Erfolgsrechnung stellt Erträge und Aufwendungen gegenüber und ermittelt daraus ein vorläufiges Ergebnis.
„Standard“ heißt also nicht automatisch „ungeeignet“. Auch eine Standardauswertung kann Bestandsveränderungen und Abschreibungen berücksichtigen. Sie kann aber keine Informationen auswerten, die noch fehlen. Gerade bei Baustellen über mehrere Monate hängt ihre Aussagekraft deshalb davon ab, was ihr regelmäßig an die Buchhaltung liefert.
Die folgenden Hinweise gelten für eine erfolgsorientierte BWA, wenn euer Betrieb bilanziert. Bei einer Einnahmen-Ausgaben-BWA ordnet die Buchhaltung die Werte anders zu. Besprecht dann mit eurer Steuerberatung, welche zusätzliche Auswertung euch hilft, den Betrieb zu steuern.
Die Grundlagen findet ihr in unserem Artikel BWA im Handwerk lesen und verstehen.
Wenn Baustellen laufen, aber die Leistung in der BWA noch fehlt
Bei einem laufenden Projekt bucht eure Buchhaltung oft schon Kosten, obwohl der entsprechende Umsatz noch nicht entstanden ist. Die Bestandsveränderung der unfertigen Leistungen berücksichtigt diesen zeitlichen Unterschied in der Erfolgsrechnung. Dafür vergleicht ihr den Bestand am Anfang und am Ende des Zeitraums.
Bewertet unfertige Leistungen zu Herstellungskosten. Dazu gehören etwa Material- und Fertigungskosten sowie die Gemeinkosten, die ihr einbeziehen müsst. Den erwarteten Verkaufspreis mit Gewinnaufschlag könnt ihr dafür nicht ansetzen. Prüft außerdem, ob ihr den Wert einzelner Leistungen mindern müsst.
Vereinfachtes Rechenbeispiel: Eine Zimmerei hat im betrachteten Monat 100.000 Euro Umsatz aus abgeschlossenen Leistungen gebucht. Gleichzeitig steigt der korrekt bewertete Bestand unfertiger Leistungen von 30.000 auf 50.000 Euro. Die erfassten betrieblichen Aufwendungen betragen 110.000 Euro.
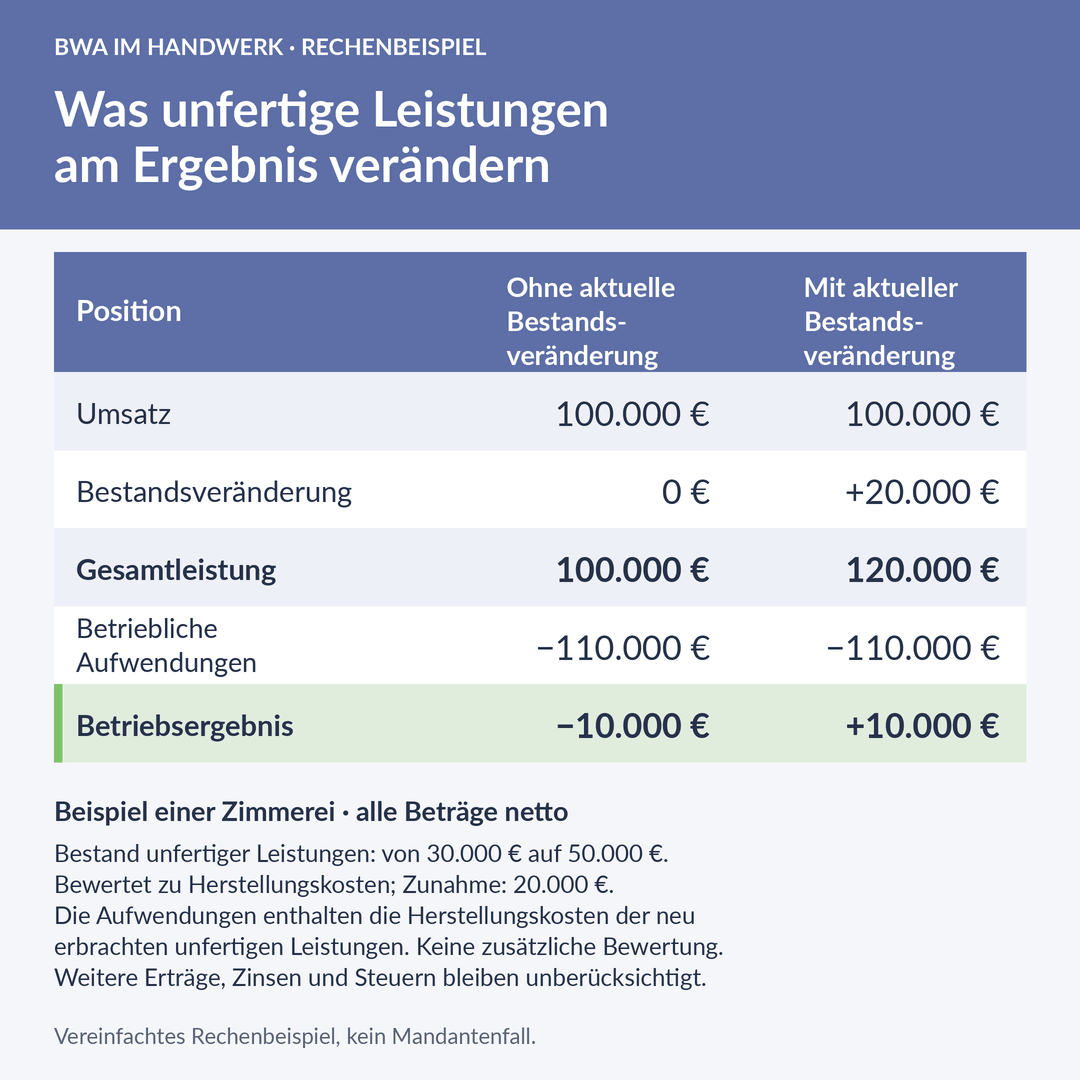
Dadurch fließt kein zusätzliches Geld auf euer Konto. Die Auswertung zeigt jetzt aber, dass der Bestand unfertiger Leistungen gestiegen ist. Sinkt der Bestand, verringert die Bestandsveränderung entsprechend das Ergebnis.
Welche weiteren Lücken das Monatsergebnis verzerren können
Belege fehlen noch
Hat euer Team das Material schon verbraucht, aber die Buchhaltung die Rechnung noch nicht erfasst, kann das Ergebnis zu gut aussehen. Klärt deshalb, ob noch Belege fehlen, bevor ihr die BWA auswertet..
Abschreibungen kommen erst später dazu
Fahrzeuge und Maschinen schreibt eure Buchhaltung über ihre Nutzungsdauer ab. Fehlen die Abschreibungen in der laufenden BWA, fehlen dort auch Kosten. Damit ihr mit den Monatszahlen arbeiten könnt, sollte eure Buchhaltung die Abschreibungen regelmäßig einbeziehen.
Kosten betreffen mehrere Monate
Bucht eure Buchhaltung einen jährlichen Versicherungsbeitrag komplett in einem Monat als Aufwand, kann dieser Monat deutlich schlechter aussehen. Für einen sinnvollen Monatsvergleich hilft es, solche Kosten auf die passenden Monate zu verteilen. Für den Jahresabschluss schreibt das HGB vor, Aufwendungen und Erträge dem richtigen Geschäftsjahr zuzuordnen – unabhängig davon, wann das Geld fließt. Wenn ihr die Zahlen zusätzlich monatlich aufbereitet, hilft euch das bei der laufenden Steuerung.
Fragt bei einer ungewöhnlichen Zahl also erst einmal nach. Prüft die Daten, bevor ihr zum Beispiel Zuschläge ändert oder eine Investition beschließt.
So macht ihr eure BWA aussagekräftig
Eine „Qualitäts-BWA“ bereitet eure Zahlen so auf, dass ihr damit im Alltag entscheiden könnt. Auch DATEV zeigt, wie sich eine BWA an den einzelnen Betrieb anpassen lässt. Für euren Betrieb hilft folgende Prüfliste:
- Liefertermin festlegen: Bis wann liefert ihr Belege und Informationen von den Baustellen an die Buchhaltung? Wann bekommt ihr eine BWA, mit der ihr arbeiten könnt?
- Bestände monatlich abstimmen: Erfasst ihr unfertige Leistungen und wesentliche Materialbestände jeden Monat? Könnt ihr nachvollziehen, wie ihr sie bewertet habt?
- Kosten vervollständigen: Enthält die BWA Abschreibungen? Welche wesentlichen Aufwendungen sollte eure Buchhaltung auf mehrere Monate verteilen?
- Vergleichbarkeit prüfen: Vergleicht ihr den laufenden Monat, das Vorjahr und den Plan nach derselben Logik? Wenn die Buchhaltung ihre Methode ändert, kann das sonst wie eine Veränderung im Betrieb aussehen.
- Konsequenz festhalten: Welche Abweichung bleibt übrig, nachdem ihr die Daten geprüft habt? Wer klärt bis wann, woran das liegt
Die Informationen über den Arbeitsstand kommen aus eurem Betrieb. Stimmt mit eurer Buchhaltung oder Steuerberatung ab, wie sie diese Informationen verbucht. Legt auch fest, wer welche vorläufigen Werte später noch einmal prüft.
Von der Monatsauswertung zur Betriebssteuerung
Mit verlässlichen Zahlen könnt ihr beurteilen, ob sich euer Betrieb wie geplant entwickelt. Vergleicht ihr eure tatsächlichen Zahlen mit dem Plan, erkennt ihr Abweichungen. Solche Soll-Ist-Vergleiche bietet auch DATEV an. Geht einer konkreten Frage nach, zum Beispiel: Warum liegt der Materialaufwand über dem Plan, obwohl die Gesamtleistung darunter bleibt?
L&P Control für Handwerksbetriebe hilft euch, euren gesamten Betrieb zu steuern. Zum Angebot gehören Umsatz- und Kostenanalysen, Soll-Ist-Vergleiche sowie Liquiditätsprognosen. Ein Leitfaden unterstützt eure Buchhaltung außerdem auf dem Weg zur Qualitäts-BWA. Entscheidend bleibt, dass die Buchhaltungsdaten stimmen.
Möchtet ihr euch ansehen, wie ihr eure Betriebszahlen damit auswerten könnt? Wählt eure Branche und lernt L&P Control 20 Tage kostenlos kennen:
(Der Testzeitraum endet automatisch.)
Häufige Fragen zur Aussagekraft der BWA
Ist eine Standard-BWA grundsätzlich falsch?
Nein. Wenn eure Buchhaltung vollständig und passend bucht, kann auch eine Standard-BWA aussagekräftig sein. Probleme entstehen, wenn Informationen fehlen oder die Zahlen nicht zum betrachteten Zeitraum passen.
Reicht die Dezember-BWA als endgültiger Jahresgewinn?
Solange Abschlussbuchungen fehlen, bleibt das Ergebnis vorläufig. Bestandsbewertungen und weitere Abschlussarbeiten können es noch verändern.
Zeigt ein positives BWA-Ergebnis, dass genug Geld vorhanden ist?
Das Ergebnis allein beantwortet diese Frage nicht. Erträge und Zahlungen fallen zeitlich auseinander. Um anstehende Rechnungen zu bezahlen, müsst ihr zusätzlich wissen: Wie viel Geld ist verfügbar, was kommt voraussichtlich rein und was geht raus?