BWA im Handwerk lesen und verstehen: Welche Zahlen wirklich wichtig sind
Deine BWA sagt, dass du Gewinn gemacht hast, aber auf dem Konto bleibt wenig davon übrig? Oder sieht der Monat schlecht aus, obwohl dein Team richtig viel geschafft hat? Wenn du deine BWA verstehen willst, musst du vor allem wissen, wie deine Zahlen zusammenhängen – und was die Auswertung nicht zeigt.
In Kürze
- Die betriebswirtschaftliche Auswertung (BWA) zeigt auf Basis deiner Buchführung, wie sich Erlöse, Kosten und Ergebnis entwickeln.
- Entscheidend sind Gesamtleistung, Rohertrag, Kosten und Ergebnis – zusammen mit passenden Vergleichswerten.
- Unfertige Leistungen können das Monatsergebnis erheblich beeinflussen.
- Ein positives BWA-Ergebnis bedeutet nicht automatisch auch verfügbare Liquidität.
- Die Auswertung ist nur so aussagekräftig wie die Buchungen, auf denen sie beruht.
Was die BWA über deinen Handwerksbetrieb aussagt
Die BWA fasst deine laufende Buchführung zusammen, meist für einen Monat und zusätzlich seit Beginn des Geschäftsjahres. Du erkennst, welche Erlöse und Kosten erfasst wurden und welches vorläufige Ergebnis sich daraus ergibt. So kannst du Entwicklungen beurteilen, bevor der Jahresabschluss vorliegt.
Die folgenden Erklärungen beziehen sich auf eine klassische Erfolgs-BWA für Betriebe, die eine Bilanz erstellen (lassen). Ermittelst du deinen Gewinn per Einnahmenüberschussrechnung (EÜR), zählen grundsätzlich die Zahlungszeitpunkte. Insbesondere die nachfolgend erklärte Bestandsbewertung lässt sich darauf nicht einfach übertragen.
BWA lesen im Handwerk: Welche Zahlen wichtig sind
Die Bezeichnungen unterscheiden sich je nach BWA-Form. In einer klassischen DATEV-BWA sind diese Positionen besonders hilfreich:
1. Umsatz und Gesamtleistung
Die Umsatzerlöse zeigen deine gebuchten Umsätze, grundsätzlich ohne Umsatzsteuer. Die Gesamtleistung berücksichtigt zusätzlich Bestandsveränderungen fertiger und unfertiger Leistungen sowie gegebenenfalls aktivierte Eigenleistungen – etwa für eine selbst erstellte Betriebsanlage. Deshalb können Umsatz und Gesamtleistung auseinanderliegen.
2. Material und Fremdleistungen
Prüfe, welcher Aufwand für Material und eingekaufte Leistungen anfällt. Steigt sein Anteil an der Gesamtleistung, kommen beispielsweise höhere Einkaufspreise oder ein anderer Auftragsmix infrage. Fremdleistungen können schon im Material- / Wareneinsatz enthalten sein. Ziehe sie dann nicht nochmals ab. Wird in deiner BWA der Einkauf statt des tatsächlichen Verbrauchs ausgewiesen, können größere Materialkäufe auf Lager die Monatswerte verzerren.
3. Rohertrag
Der Rohertrag ergibt sich aus der Gesamtleistung abzüglich Material- / Wareneinsatz. Daraus müssen noch Personal und weitere Betriebskosten gedeckt werden. Es ist also noch kein Gewinn. Kommen sonstige betriebliche Erlöse hinzu, heißt die nächste Zwischensumme in der DATEV-Standard-BWA betrieblicher Rohertrag.
4. Personalkosten und weitere Betriebskosten
Zu den Personalkosten gehören neben den Bruttolöhnen und -gehältern auch die Arbeitgeberanteile zur Sozialversicherung. Hinzu kommen andere Kostenblöcke, beispielsweise Räume, Fahrzeuge, Versicherungen und Abschreibungen. Schau besonders auf Positionen, die stärker steigen als deine Gesamtleistung.
Mehr Personalkosten sind nicht automatisch ein Problem. Eine Neueinstellung kann zunächst Kosten verursachen, bevor zusätzliche Leistung entsteht. Entscheidend ist, ob sich die Entwicklung mit deiner Planung deckt.
5. Betriebsergebnis und vorläufiges Ergebnis
Nach Abzug der übrigen betrieblichen Kosten vom betrieblichen Rohertrag bleibt das Betriebsergebnis. Anschließend werden unter anderem Zinsen sowie weitere Erträge und Aufwendungen berücksichtigt. Nach den gebuchten Steuern vom Einkommen und Ertrag folgt das vorläufige Ergebnis.
Diese letzte Zahl ist noch nicht der endgültige steuerpflichtige Jahresgewinn. Fehlende Abschreibungen, Abgrenzungen oder Abschlusskorrekturen können sie verändern. Auch steuerliche Hinzurechnungen können nötig sein. Bei Einzelunternehmern ist die private Einkommensteuer ohnehin kein Betriebsaufwand.
Warum unfertige Leistungen im Handwerk so wichtig sind
Eine Baustelle läuft über mehrere Monate: Es ist Material verbaut worden, Arbeitszeit angefallen, es wurden Kosten verbucht. Der Auftrag ist aber noch nicht abgeschlossen und abgenommen; der entsprechende Umsatz ist noch nicht realisiert worden.
Damit die Monats-BWA dieses Bild sinnvoll abbildet, sollten bilanzierende Betriebe ihre unfertigen Leistungen regelmäßig erfassen und bewerten. Maßgeblich sind grundsätzlich die Herstellungskosten, also die zurechenbaren Kosten der Herstellung einschließlich bestimmter Gemeinkosten. Der erwartbare Gewinn gehört nicht dazu.
In die BWA geht die Bestandsveränderung ein: Steigt der bewertete Bestand von 30.000 auf 50.000 Euro, beträgt die Mehrung 20.000 Euro. Es werden nicht die gesamten 50.000 Euro zusätzlich angesetzt. Sinkt der Bestand, wirkt die Veränderung entsprechend umgekehrt.
Auch eine erhaltene Abschlagszahlung ist bei der Bilanzierung nicht allein deshalb Umsatz, weil Geld eingeht. Und umgekehrt ist nicht jede noch nicht schlussgerechnete Leistung automatisch unfertig: Bei schon abgenommenen Leistungen kann Umsatz schon realisiert sein. Entscheidend sind Leistungsstand und vertragliche Einordnung.
BWA-Beispiel aus einem SHK-Betrieb
So könnte die vereinfachte Monats-BWA einer bilanzierenden SHK-GmbH aussehen. Die Zahlen sind frei gewählt und keine Branchenrichtwerte. Alle Beträge verstehen sich ohne Umsatzsteuer.
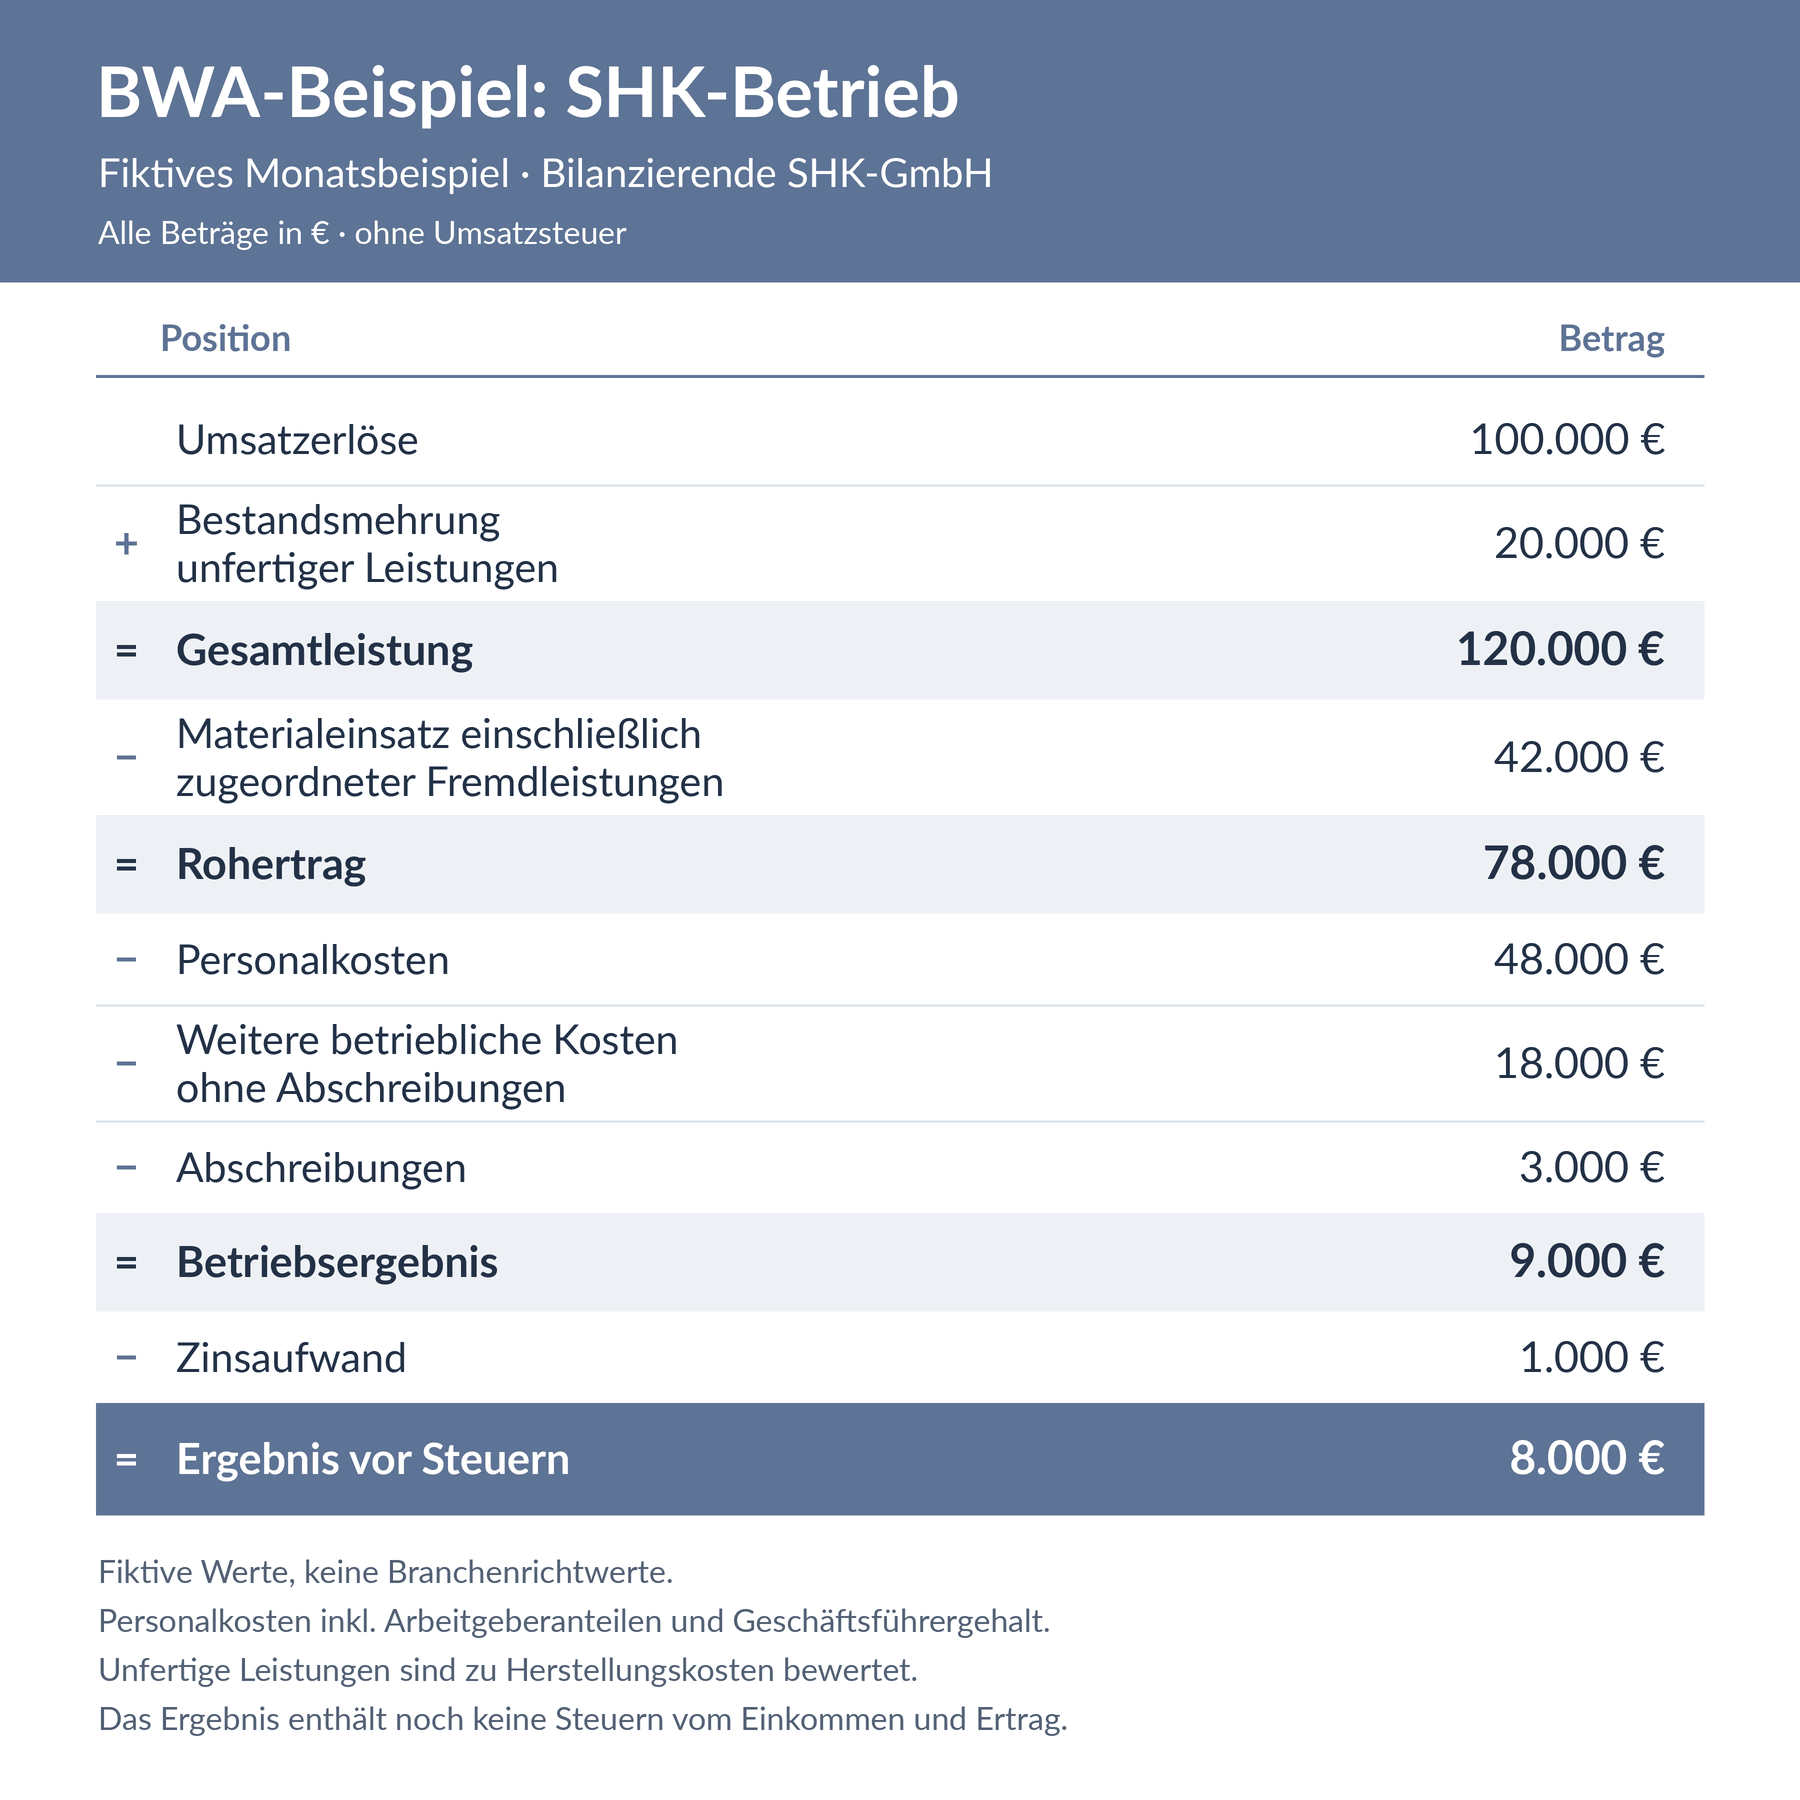
Im Beispiel gibt es keine aktivierten Eigenleistungen, sonstigen betrieblichen Erlöse oder weiteren Erträge und Aufwendungen. Die Personalkosten enthalten Arbeitgeberanteile und Geschäftsführergehalt. Die Berechnung endet vor den Steuern von Einkommen und Ertrag.
Ohne die Bestandsmehrung würde das Ergebnis vor Steuern hier bei minus 12.000 Euro liegen. Die 20.000 Euro bilden den gewachsenen Bestand unfertiger Arbeiten zu Herstellungskosten ab. Sie sind weder ein Zahlungseingang noch der Gewinn dieser Baustellen.
Drei BWA-Kennzahlen helfen bei der Einordnung. Bezogen auf die Gesamtleistung von 120.000 Euro ergeben sich:
- Material- und Fremdleistungsquote: 42.000 ÷ 120.000 × 100 = 35 %
- Personalkostenquote: 48.000 ÷ 120.000 × 100 = 40 %
- Betriebsergebnis in Prozent der Gesamtleistung: 9.000 ÷ 120.000 × 100 = 7,5 %
Ob diese Werte gut sind, lässt sich daraus allein nicht ableiten. Vergleiche sie mit deiner Planung und ähnlich aufgestellten Betrieben. Wer viel an Nachunternehmer vergibt, hat eine anderen Kostenstruktur als ein Betrieb, der fast alles mit eigenen Mitarbeitern erledigt. Achte außerdem darauf, ob Prozentwerte auf Umsatz oder Gesamtleistung bezogen sind.
Als Einzelunternehmer musst du auch deine eigene Arbeit berücksichtigen: In der üblichen Erfolgs-BWA ist dafür kein tatsächlicher Lohnaufwand gebucht. Für die wirtschaftliche Beurteilung braucht es deshalb einen angemessenen Unternehmerlohn. Ein bereits berücksichtigtes Geschäftsführergehalt darfst du nicht ein zweites Mal abziehen.
BWA, Gewinn und Liquidität richtig unterscheiden
Die BWA ist eine Auswertung. Der darin ausgewiesene Gewinn oder Verlust ist eine Ergebnisgröße. Liquidität beschreibt dagegen, ob du fällige Zahlungen leisten kannst Dafür brauchst du zusätzlich Kontostände, verfügbare Kreditlinien und einen Blick auf die kommenden Ein- und Auszahlungen.
Vier typische Fälle erklären, warum Ergebnis und Geldbestand auseinandergehen:
- Ein Kunde zahlt später: Bei Bilanzierung kann der Umsatz bereits erfasst sein, obwohl das Geld noch fehlt.
- Du tilgst einen Kredit: Die Tilgung kostet Liquidität, ist aber kein Aufwand. Zinsen sind gesondert zu betrachten.
- Du überweist als Einzelunternehmer Geld aufs Privatkonto: Die Geldentnahme verringert die betrieblichen Zahlungsmittel, nicht den Gewinn.
- Abschreibungen werden gebucht: Sie mindern das Ergebnis, obwohl dadurch im betreffenden Monat kein Geld vom Konto abgeht.
Für den Überblick brauchst du deshalb neben der BWA eine Offene-Posten-Liste mit unbezahlten Kunden- und Lieferantenrechnungen sowie eine Liquiditätsplanung. Darin gehören auch anstehende Steuerzahlungen, Tilgungen und Investitionen mit ihren Zahlungsterminen.
So kannst du deine BWA jeden Monat auswerten
- Buchungsstand prüfen: Sind Belege und Löhne vollständig erfasst? Sind Abschreibungen, unfertige Leistungen und nötige Abgrenzungen berücksichtigt? Eine Jahresversicherung sollte für den Monatsvergleich beispielsweise zeitanteilig zugeordnet werden.
- Zeiträume richtig vergleichen: Betrachte den einzelnen Monat und die kumulierten Werte – also die Summe seit Beginn des Geschäftsjahres. Vergleiche denselben Vorjahreszeitraum und deine Planwerte.
- Abweichungen erklären: Liegt die Ursache in Preisen, Material, Fremdleistungen, Personal oder einem veränderten Auftragsmix? Prüfe auffällige Positionen bei Bedarf anhand der zugehörigen Buchungskonten.
- Eine konkrete Maßnahme festlegen: Zum Beispiel Einkaufskonditionen prüfen, Kalkulationsansätze überarbeiten oder Leistungsstände zeitnäher melden. Prüfe im nächsten Monat, was sich dadurch verändert hat.
Die BWA zeigt dir die Entwicklung des gesamten Betriebs. Wie rentabel eine einzelne Baustelle war, prüfst du mit der passenden Auftrags- und Nachkalkulation.
Welche Zahlen du darüber hinaus für die Unternehmenssteuerung brauchst, liest du in unserem Beitrag „Controlling im Handwerk: Die 7 Zahlen, mit denen du deinen Betrieb wirklich steuerst“.
Deine BWA übersichtlich im Cockpit
Mit L&P Control bekommst du individuelle BWA-Auswertungen, grafische Analysen und ein anpassbares Cockpit. Dazu kommen Funktionen für Planung und Liquidität. Unsere Branchenexperten helfen dir dabei, deine Zahlen einzuordnen und Entscheidungen für deinen Betrieb abzuleiten.
Schau dir an, wie L&P Control BWA und Kennzahlen aufbereitet.
Jetzt Branche wählen und 20 Tage kostenlos testen
Holzbau
Dachdecker
Heizung, Sanitär & Klima
Elektrotechnik
Maler
Architektur & Planung
Weiteres Handwerk
(Der Testzeitraum endet automatisch.)