Stundenverrechnungssatz im Handwerk richtig kalkulieren: 7 Fehler, die euch Gewinn kosten
Um euren Stundenverrechnungssatz zu berechnen, teilt ihr die Kosten, die eure Arbeitsstunden tragen müssen, durch die realistisch verrechenbaren Stunden. Anschließend plant ihr einen Zuschlag für Wagnis und Gewinn ein. Entscheidend ist, welche Kosten und Stunden ihr in die Rechnung aufnehmt. Die Handwerkskammer Leipzig nennt die produktive Kapazität und die Kosten des Betriebs als Grundlage.
In Kürze
- Der Stundenlohn eurer Mitarbeitenden ist nur ein Teil des Stundenverrechnungssatzes.
- Urlaub und andere Ausfallzeiten verringern die Stunden, über die ihr eure Kosten decken könnt.
- Gemeinkosten und eure eigene Arbeit gehören in die Rechnung. Achtet dabei auf Doppelansätze.
- Ein kostendeckender Satz enthält noch keinen Gewinn. Prüft später auch, welchen Satz ihr tatsächlich erzielt.
Was gehört in den Stundenverrechnungssatz?
Der Stundenverrechnungssatz ist der Betrag, mit dem ihr eine Arbeitsstunde in eurer Kalkulation ansetzt. Er muss die zugeordneten Personalkosten und Gemeinkosten tragen. Dazu kommt euer Ansatz für Wagnis und Gewinn. Gemeinkosten fallen für den Betrieb insgesamt an, etwa für das Büro oder die Werkstatt.
Für eine einfache betriebliche Rechnung gilt:
Kostendeckender Stundensatz = über Arbeitsstunden zu deckende Jahreskosten ÷ verrechenbare Jahresstunden
Geplanter Netto-Verrechnungssatz = kostendeckender Stundensatz × (1 + Zuschlag für Wagnis und Gewinn)
Material und Fremdleistungen, die ihr gesondert kalkuliert, brauchen eine saubere Abgrenzung. Wenn deren Zuschläge schon einen Teil der Gemeinkosten decken, berücksichtigt ihr diesen Beitrag bei den Kosten, die noch über die Arbeitsstunden hereinkommen müssen.
Fehler Nr. 1: Nur den Bruttolohn als Kosten ansetzen
Zum Bruttolohn kommen Arbeitgeberanteile und gegebenenfalls Sonderzahlungen. Auch bezahlte Ausfallzeiten kosten Geld. Erfasst deshalb die vollständigen jährlichen Personalkosten und verteilt sie auf die Stunden, die ihr tatsächlich verrechnen könnt.
Wenn ihr schon mit den vollständigen Jahrespersonalkosten rechnet, schlagt die darin enthaltene Urlaubsvergütung nicht noch einmal auf.
Fehler Nr. 2: Jede bezahlte Stunde als verkaufbare Stunde zählen
Ein Arbeitsvertrag über 40 Wochenstunden bedeutet nicht, dass ihr jede Woche 40 Stunden abrechnet. Zieht Urlaub, Feiertage und realistisch erwartete Ausfälle ab. Prüft anschließend die Zeiten, die ihr während der Anwesenheit nicht verrechnen könnt.
Klärt dabei eure eigene Abrechnungspraxis: Fahrt- oder Rüstzeiten können je nach Vereinbarung zum Auftrag gehören. Zählt sie dann passend mit. Pauschal alle Nebenzeiten abzuziehen kann die Rechnung genauso verzerren wie eine zu optimistische Stundenplanung.
Fehler Nr. 3: Die Gemeinkosten unvollständig erfassen
Das Büro bearbeitet Rechnungen, Fahrzeuge kosten Geld, die Werkstatt braucht Strom. Diese Kosten müssen eure Erlöse mittragen. Nutzt die Buchhaltung als Ausgangspunkt und ergänzt die Veränderungen, die ihr für den Planungszeitraum erwartet. Eine aussagefähige Buchhaltung bildet auch laut Handwerkskammer Leipzig die Grundlage der Kostenrechnung.
Bei teuren Maschinen kann ein eigener Maschinenstundensatz sinnvoll sein. Ordnet die betreffenden Kosten dann diesem Satz zu, damit ihr sie nicht zusätzlich vollständig über die Arbeitsstunden verrechnet.
Die Grundlagen zur Auswertung eurer Zahlen findet ihr im Beitrag "BWA im Handwerk lesen und verstehen".
Fehler Nr. 4: Die eigene Arbeit mit dem Gewinn verwechseln
Auch eure Arbeit als Inhaber hat einen Wert. Fehlt dafür ein Gehaltsaufwand in der Buchhaltung, braucht die Kalkulation einen angemessenen Unternehmerlohn. Die Handwerkskammern führen ihn als kalkulatorische Kosten auf.
Prüft, welchen Betrag eure Rechnung schon enthält. Wenn ein Geschäftsführergehalt dieselbe Tätigkeit abdeckt, setzt ihr dafür nicht zusätzlich einen vollen Unternehmerlohn an. Der geplante Gewinn kommt erst nach der Vergütung eurer Arbeit ins Spiel.
Fehler Nr. 5: Mit fremden Stundensätzen kalkulieren
Der Preis eines Wettbewerbers verrät euch nicht, ob euer eigener Betrieb damit auskommt. Schon unterschiedliche verrechenbare Stunden verändern das Ergebnis deutlich. Das zeigt dieses vereinfachte Rechenbeispiel für einen Handwerksbetrieb mit zehn gewerblichen Mitarbeitenden. Alle Werte sind frei gewählte Rechenannahmen, keine Branchenrichtwerte und kein Kundenfall.
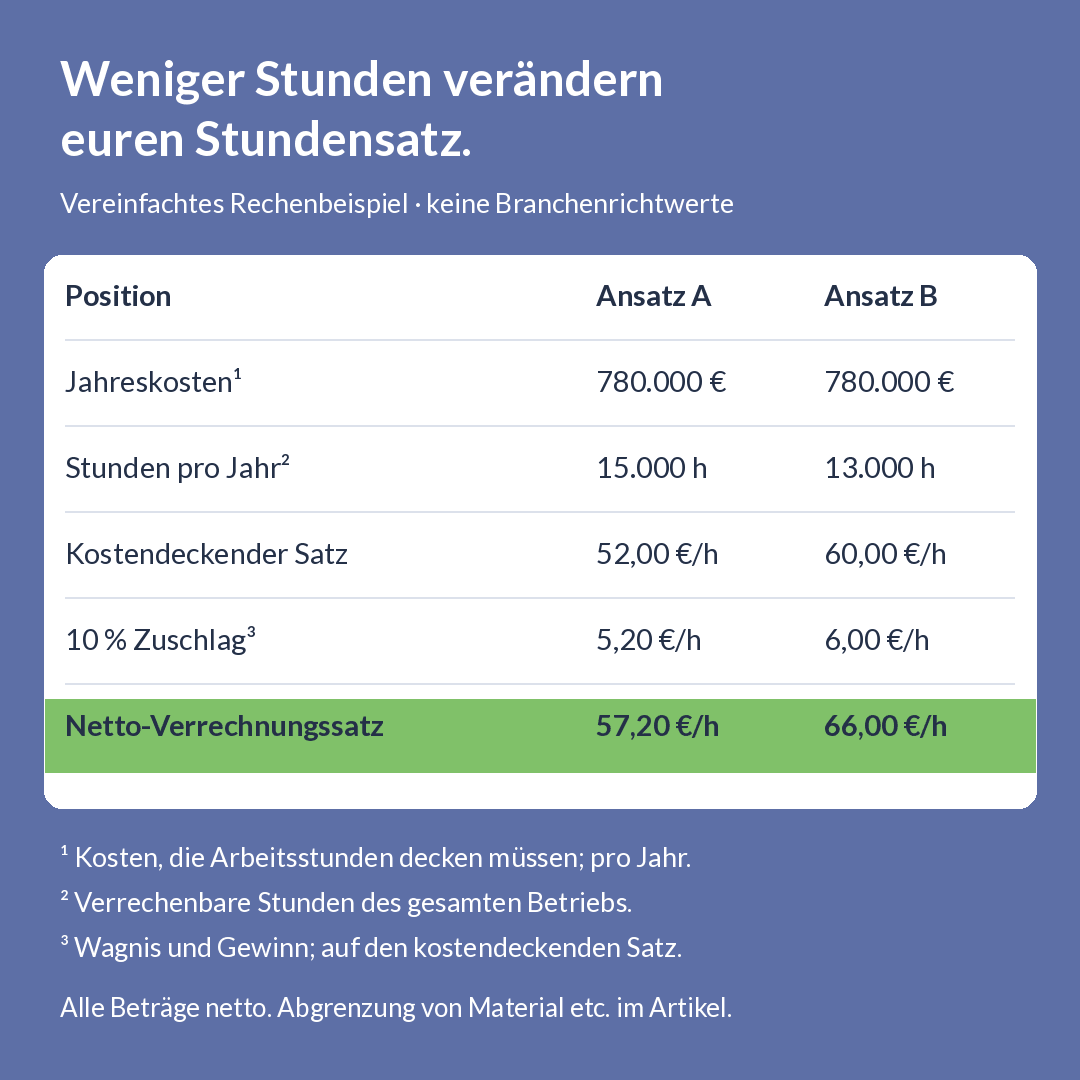
In beiden Varianten müssen die Arbeitsstunden jährlich 780.000 Euro decken. Dieser Betrag enthält die zugeordneten Personal- und Gemeinkosten einschließlich eines passenden Ansatzes für die Inhaberarbeit. Separat kalkulierte Materialien und Fremdleistungen sowie deren Beiträge zur Kostendeckung sind schon abgegrenzt.
Die Rechnung lautet: 780.000 ÷ 15.000 = 52 Euro; bei 13.000 Stunden sind es 60 Euro. Anschließend kommen im Beispiel jeweils 10 Prozent Zuschlag dazu. Alle Beträge verstehen sich ohne Umsatzsteuer.
Wenn ihr mit 15.000 Stunden plant, aber nur 13.000 Stunden zu 57,20 Euro erzielt, kommen darüber 743.600 Euro herein. Gegenüber den angesetzten Kosten fehlen 36.400 Euro. Der kalkulierte Zuschlag reicht dann nicht einmal mehr, um die Kostenlücke auszugleichen. Hier bleiben die Jahreskosten bewusst gleich, damit der Einfluss der Stunden sichtbar wird.
Fehler Nr. 6: Kostendeckung mit Gewinn gleichsetzen
Ein Satz, der gerade eure Kosten deckt, lässt keinen zusätzlichen Gewinn übrig. Plant den Zuschlag bewusst ein. Die Kalkulation soll neben der Kostendeckung auch den Fortbestand des Betriebs ermöglichen.
Achtet auf die Bezugsgröße: 10 Prozent Aufschlag auf 60 Euro Kosten ergeben 66 Euro. Die 6 Euro entsprechen rund 9,1 Prozent des Verkaufspreises. Für eine Marge von 10 Prozent auf den Verkaufspreis müsstet ihr 60 ÷ 0,90 rechnen, also rund 66,67 Euro. Das sind reine Rechenbeispiele, keine Empfehlung für die Höhe eures Gewinnziels.
Fehler Nr. 7: Den kalkulierten Satz nie mit der Realität vergleichen
Ein passender Satz im Angebot reicht noch nicht. Bei einem Pauschalauftrag drücken zusätzliche Stunden den tatsächlich erzielten Betrag pro Stunde, wenn der Erlös gleich bleibt. Deshalb gehört zur Kalkulation auch eine Nachkalkulation.
Für die Betriebssteuerung braucht ihr zusätzlich den Blick darauf, wie sich eure Kosten und die erzielte Leistung insgesamt entwickeln.
Passt euer Stundensatz noch zum Betrieb?
Legt eure bisherige Kalkulation neben die aktuellen Jahreskosten und eure Stundenplanung. Prüft zuerst die größte Abweichung. Sind weniger Stunden verrechenbar als gedacht, untersucht die Ursache: Fehlen Aufträge, entstehen vermeidbare Wartezeiten oder braucht ihr für die vereinbarten Leistungen mehr Zeit?
L&P Control für Handwerksbetriebe unterstützt euch bei der Steuerung des gesamten Betriebs. Zu den ausgewiesenen Kennzahlen gehört der „Stundensatz (Ist) nach L&P“. Hinzu kommen Umsatz- und Kostenanalysen sowie Soll-Ist-Vergleiche. So könnt ihr eure Kalkulationsannahmen mit der wirtschaftlichen Entwicklung des Betriebs abgleichen. Die Kennzahlen beruhen auf der bewährten L&P-Systematik, die auf mehr als 50 Jahren Begleitung von Handwerksbetrieben aufgebaut ist.
Wählt eure Branche und schaut euch L&P Control kostenlos an:
Holzbau
Dachdecker
Heizung, Sanitär & Klima
Elektrotechnik
Maler
Architekten & Planer
Weiteres Handwerk
Häufige Fragen zum Stundenverrechnungssatz
Wie hoch sollte unser Stundenverrechnungssatz sein?
Das ergibt sich aus euren Kosten, den realistisch verrechenbaren Stunden und eurem Gewinnziel. Einen passenden Satz für jeden Handwerksbetrieb gibt es daraus nicht. Ob ihr den errechneten Preis am Markt erzielen könnt, müsst ihr zusätzlich prüfen.
Ist der Stundenverrechnungssatz brutto oder netto?
Die Kalkulation in diesem Artikel arbeitet mit Nettowerten. Rechnet durchgehend mit derselben Basis und trennt die Umsatzsteuer vom betrieblichen Erlös.
Wie oft sollten wir neu rechnen?
Ein sinnvoller betrieblicher Rhythmus ist eine neue Rechnung zur Jahresplanung. Prüft sie auch zwischendurch, wenn sich Löhne, Kosten oder verfügbare Stunden wesentlich ändern. Das ist eine praktische Empfehlung, keine gesetzliche Frist.
Berechnet L&P Control den Gewinn jedes Auftrags?
L&P Control dient der betriebswirtschaftlichen Steuerung des gesamten Betriebs. Für die Kalkulation und Nachkalkulation einzelner Aufträge braucht ihr die passenden Auftragsdaten und eure dafür vorgesehenen Werkzeuge.