Produktive Stunden im Handwerk: Wie viele Stunden könnt ihr wirklich verkaufen?
Für eine realistische Stundenplanung zieht ihr von der vertraglichen Arbeitszeit zuerst die Ausfallzeiten ab. Danach berücksichtigt ihr die Anwesenheitsstunden, die ihr nicht über Kundenleistungen verrechnen könnt. Wie viele produktive Stunden am Ende bleiben, hängt von eurem Betrieb und den Aufgaben im Team ab.
In Kürze
- Bezahlte Stunden, Anwesenheitsstunden und verrechenbare Stunden sind unterschiedliche Größen.
- Plant mit euren eigenen Zeitdaten. Ein pauschaler Jahreswert pro Mitarbeiter passt nicht automatisch zu euch.
- Mehr Stunden auf einer Baustelle bringen bei gleichem Pauschalpreis keinen zusätzlichen Erlös.
- Vergleicht die Stundenplanung mit den tatsächlichen Zeiten und der wirtschaftlichen Entwicklung des gesamten Betriebs.
Was sind produktive Stunden im Handwerk?
Für die Stundenkalkulation meint „produktiv“ hier die Arbeitszeit, die ihr über eure Kundenleistungen verrechnen könnt. Dazu kann auch Arbeit in der Werkstatt gehören. Eine gesonderte Stundenposition auf der Rechnung ist dafür nicht zwingend nötig: Bei einem Pauschalangebot kalkuliert ihr die Zeit im Preis mit ein.
Haltet die Begriffe in euren Auswertungen sauber auseinander:
- Bezahlte Zeit: Sie umfasst auch bezahlte Abwesenheiten, etwa Urlaub.
- Anwesenheitszeit: Die Zeit, die das Team tatsächlich für die Arbeit zur Verfügung hat.
- Verrechenbare Zeit: Der Anteil, den eure Kalkulation den Kundenleistungen zuordnet. Ob der erzielte Preis diesen Zeitaufwand kompensiert, prüft ihr zusätzlich.
Eine Stunde für die Wartung der eigenen Werkzeuge kann nötig und sinnvoll sein, obwohl ihr sie keinem Kunden direkt berechnet. Solche Zeiten gehören in die Planung. „Nicht verrechenbar“ sagt zunächst nur etwas über die Zuordnung aus.
So berechnet ihr eure produktiven Jahresstunden
Fangt mit dem Kalender des Planjahres an und den vereinbarten Arbeitszeiten. Berücksichtigt nur Feiertage, die am jeweiligen Arbeitsort auf reguläre Arbeitstage fallen. Zieht Urlaub und realistisch erwartete Ausfälle ab. Nutzt für eure Annahmen die betrieblichen Vorjahresdaten und bekannte Änderungen. Danach zieht ihr die nicht verrechenbaren Zeiten während der Anwesenheit ab.
Verrechenbare Jahresstunden = geplante Arbeitsstunden vor Ausfällen − Ausfallstunden − nicht verrechenbare Anwesenheitsstunden
Rechnet pro Person oder für Gruppen mit vergleichbaren Aufgaben. Ein mitarbeitender Meister, der regelmäßig Angebote erstellt, hat eine andere Stundenkapazität als jemand, der fast durchgehend montiert. Teilzeit und Eintritte im laufenden Jahr berücksichtigt ihr anteilig. Zählt jede Stunde nur einmal: Eine Schulung darf zum Beispiel nicht gleichzeitig als ganzer Ausfalltag und nochmals als interne Arbeitszeit abgehen.
Rechenbeispiel: Was von 2.080 Stunden übrig bleibt
Vereinfachtes Planbeispiel, kein Kundenfall und kein Branchenrichtwert: Ein Handwerksbetrieb plant für zehn gewerbliche Vollzeitkräfte mit gleichen Zeitannahmen. Pro Person setzt er 260 Wochentage zu acht Stunden an. Die folgenden Abzüge sind frei gewählte Annahmen, keine Vorgaben für Urlaub, Krankheit oder Feiertage.
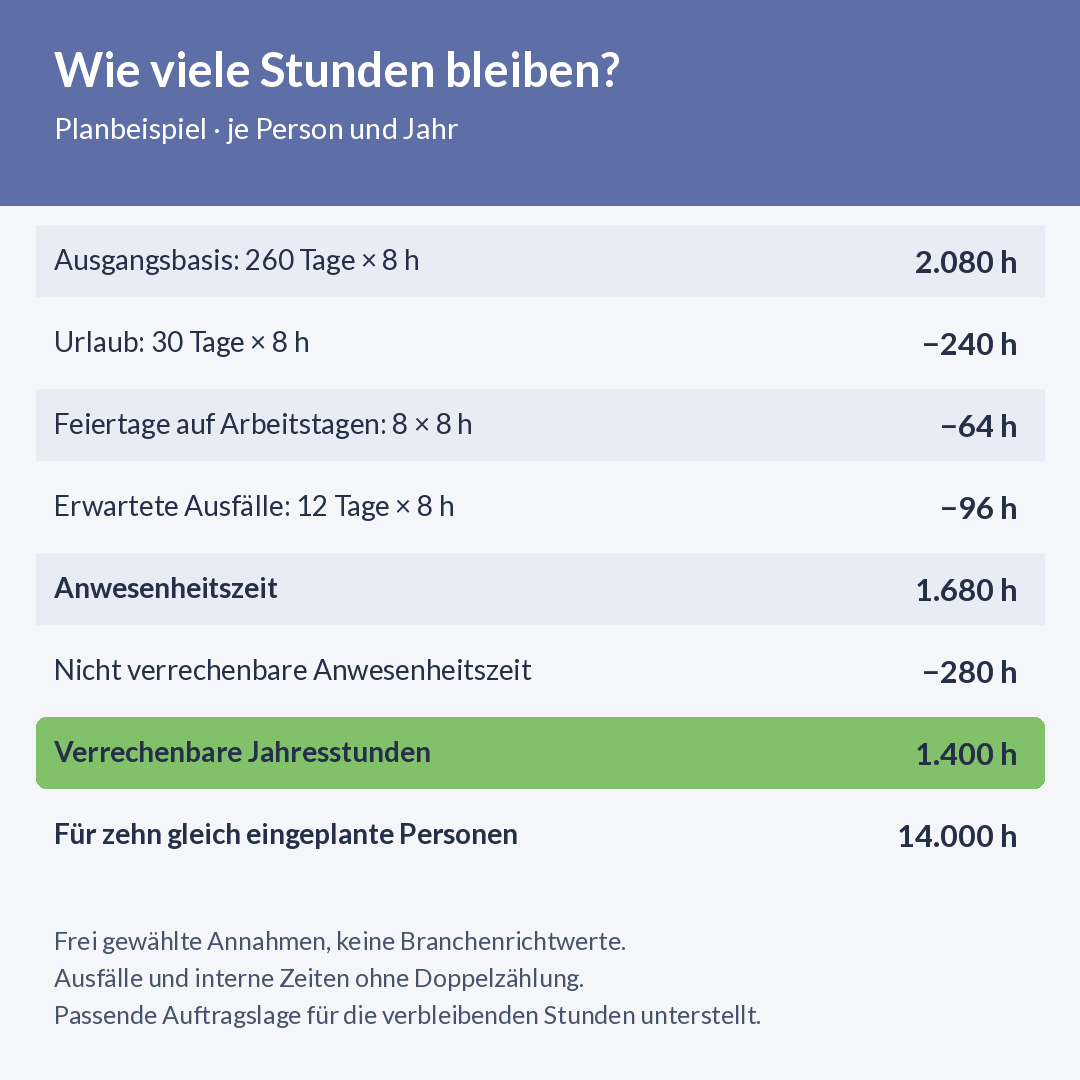
Die 280 Stunden enthalten im Beispiel alle noch nicht abgezogenen internen Zeiten. Welche Tätigkeiten bei euch dazugehören, legt ihr anhand eurer Abläufe und Kalkulation fest. Die Rechnung unterstellt eine passende Auftragslage für die verbleibenden 14.000 Stunden. Fehlen Aufträge, müsst ihr die erwarteten verkaufbaren Stunden weiter reduzieren.
Der Unterschied wirkt direkt auf die Kosten je Stunde. Angenommen, 700.000 Euro Jahreskosten müssen über diese Arbeitsstunden hereinkommen. Dann ergeben 14.000 Stunden einen kostendeckenden Satz von 50 Euro. Bei nur 13.000 Stunden und unveränderten Kosten sind es rund 53,85 Euro. Ein Ansatz für Wagnis und Gewinn kommt noch dazu. Die Kostenbasis ist hier bewusst vereinfacht; separat kalkulierte Material- und Fremdleistungen sind schon abgegrenzt. Alle Beträge sind netto.
Fahrtzeit, Rüstzeit, Nacharbeit: Was zählt mit?
Entscheidet das nach eurer Kalkulation und den Kundenvereinbarungen. Wenn die Fahrt zum Einsatz im Preis enthalten ist, gehört ihr Zeitbedarf in die Auftragskalkulation. Zieht ihn dann nicht zusätzlich pauschal als unverrechenbare Zeit von derselben Stundenbasis ab.
Bei Nacharbeit hilft die Frage: Entsteht ein zusätzlicher Erlös? Ein selbst verursachter Fehler, den ihr ohne Mehrvergütung behebt, erhöht den Aufwand für die vereinbarte Leistung. Eine zusätzlich beauftragte Änderung kann dagegen einen eigenen Erlös bringen. Erfasst solche Ursachen getrennt, damit die Auswertung später etwas erklärt.
Legt für euer Team wenige eindeutige Zeitkategorien fest. Unklare Buchungen unter „Sonstiges“ helfen euch wenig. Besprecht anhand konkreter Tätigkeiten, wo die Stunden hingehören. Wenn Informationen fehlen und dadurch Wartezeiten entstehen, lohnt sich außerdem ein Blick auf eure Abläufe im Auftragscontrolling.
Warum volle Auslastung noch keinen guten Stundenwert bedeutet
Gedankliches Beispiel: Für eine Montage kalkuliert ihr 80 Stunden. Tatsächlich braucht das Team 100 Stunden, der Pauschalpreis bleibt gleich. Alle 100 Stunden stehen auf dem Auftrag. Trotzdem verteilen sich dieselben Erlöse auf 25 Prozent mehr Zeit. Der Erlös je tatsächlich geleisteter Stunde sinkt rechnerisch um 20 Prozent.
Prüft deshalb neben der Zeitzuordnung auch, ob eure Kalkulation aufgeht. Die Handwerkskammer Leipzig betont genau diese Aufgabe der Nachkalkulation: Sie zeigt, inwieweit ihr den angesetzten Stundenverrechnungssatz tatsächlich erreicht.
Wenn ihr eure Auslastung berechnet, nennt die Bezugsgröße. 1.400 verrechenbare Stunden entsprechen im Jahresbeispiel rund 83,3 Prozent der 1.680 Anwesenheitsstunden, aber nur rund 67,3 Prozent der 2.080 Ausgangsstunden. Beide Quoten sind rechnerisch korrekt. Sie beantworten unterschiedliche Fragen.
Welche Zahl ihr jeden Monat prüfen solltet
Vergleicht eure tatsächlich verrechenbaren Stunden mit dem Monatsplan. Verteilt das Jahresziel passend zu Urlaubszeiten und eurem saisonalen Geschäft. Wenn die Stunden fehlen, klärt zuerst den Grund. Ein Auftragsloch verlangt eine andere Reaktion als Material, das auf der Baustelle fehlt.
Wählt anschließend eine konkrete Verbesserung. Wartet das Team häufig auf Material, prüft vor dem nächsten Baustellenstart, ob es vollständig bereitliegt. Haltet fest, wer das übernimmt. Schaut im Folgemonat nach, ob die betroffenen Wartezeiten zurückgehen. So verbindet ihr die Zahl mit einem Ablauf, den ihr ändern könnt.
Produktivität im gesamten Betrieb mit L&P Control einordnen
Die Stundenaufzeichnungen zeigen euch den Zeitaufwand. Für die wirtschaftliche Bewertung ergänzt ihr die Betriebszahlen. L&P Control für Handwerksbetriebe führt dafür unter anderem den „Produktivitätsgrad nach L&P“, „rechnerisch verkaufte Stunden“ und den „Stundensatz (Ist) nach L&P“ auf. Auch eine Personalkostenplanung gehört zum Angebot.
Die L&P-Kennzahlen folgen einer eigenen Systematik. Setzt sie deshalb nicht ungeprüft mit euren gebuchten Baustellenstunden oder der Beispielquote oben gleich. Klärt beim Einstieg, welche Daten und Bezugsgrößen dahinterstehen und wie ihr sie mit eurer Planung vergleicht.
L&P Control dient der betriebswirtschaftlichen Steuerung des gesamten Betriebs. Eure Zeiterfassung und die Kalkulation einzelner Aufträge bleiben dafür wichtige ergänzende Werkzeuge. Wenn ihr sehen möchtet, wie L&P Control eure Betriebszahlen aufbereitet, wählt eure Branche:
Holzbau
Dachdecker
Heizung, Sanitär & Klima
Elektrotechnik
Maler
Architektur & Planung
Weiteres Handwerk
Häufige Fragen zu produktiven Stunden
Wie viele produktive Stunden pro Mitarbeiter sind realistisch?
Das lässt sich aus einem pauschalen Jahreswert nicht zuverlässig ableiten. Rechnet mit dem passenden Kalender, euren Arbeitszeitmodellen und betrieblichen Zeitdaten. Prüft anschließend, ob eure Auftragslage diese Kapazität auslastet.
Sind alle Baustellenstunden verrechenbar?
Eine Zuordnung zur Baustelle allein zeigt noch nicht, ob der Preis die Stunden kompensiert. Zusätzliche Zeit bei unverändertem Pauschalpreis verschlechtert den erzielten Wert je Stunde.
Bringen zusätzliche produktive Stunden automatisch mehr Gewinn?
Nur wenn ihr dafür passende Leistungen verkauft und nach den zusätzlichen Kosten etwas übrig bleibt. Freie Kapazität allein ist noch kein Erlös. Prüft deshalb die Nachfrage und die Kosten, bevor ihr ein Gewinnpotenzial ansetzt.